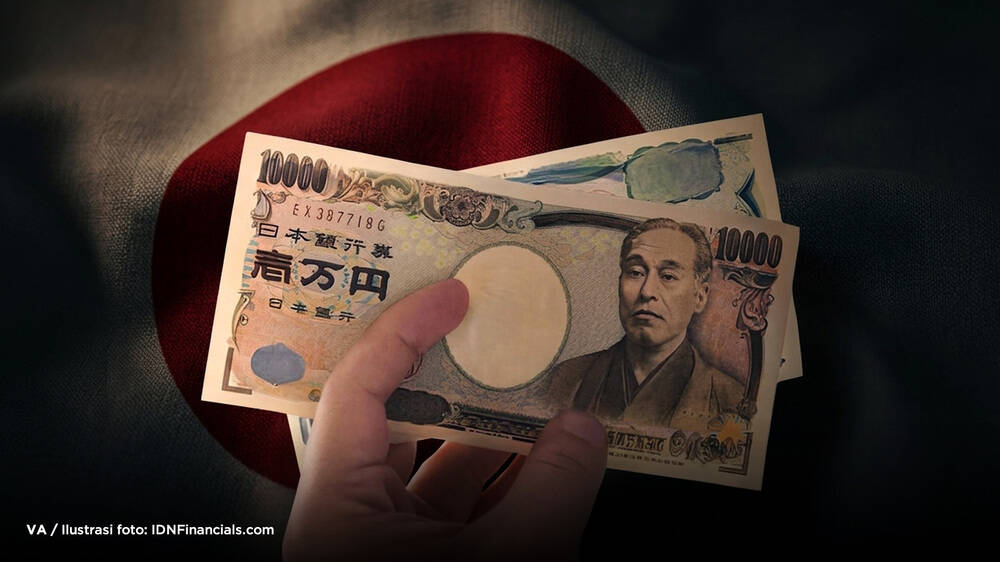
Qlobal maliyyə bazarlarında diqqət adətən müharibələrə, neft qiymətlərinə, ABŞ Federal Ehtiyat Sisteminin faiz qərarlarına və böyük iqtisadiyyatlarda baş verən siyasi proseslərə yönəlir. Lakin dünya maliyyə sisteminin daha az görünən risk mənbələrindən biri Yaponiyada formalaşır desək yanılmarıq. Söhbət yapon yeninin uzun müddət zəif qalmasından, Yaponiya ilə ABŞ arasındakı faiz fərqindən və bu fərq üzərində qurulan nəhəng “carry trade” əməliyyatlarından gedir.
Bu mexanizmin əhəmiyyəti yalnız Yaponiya iqtisadiyyatı ilə məhdudlaşmır. Yenin məzənnəsində kəskin dəyişiklik ABŞ dövlət istiqrazlarından tutmuş səhmlərə və digər riskli aktivlərə qədər müxtəlif bazarlarda eyni vaxtda satış təzyiqi yarada bilər.
Ucuz yen niyə qlobal maliyyə sistemi üçün vacibdir?
Uzun illər ərzində Yaponiya son dərəcə aşağı faiz dərəcələri ilə seçilib. Bu şərait beynəlxalq investorlar üçün sadə, lakin gəlirli strategiyanın yaranmasına imkan verib: aşağı faizlə yen borclanmaq, həmin vəsaiti dollara və ya başqa valyutaya çevirmək və daha yüksək gəlir gətirən aktivlərə yatırmaq.
Bu strategiya “carry trade” adlanır. Məsələn, investor yenlə demək olar ki, sıfıra yaxın faizlə borc götürür, vəsaiti dollara çevirir və illik 4–5% gəlirlilik təklif edən ABŞ dövlət istiqrazlarına yatırır. Valyuta məzənnəsi ciddi dəyişmədiyi müddətdə investor iki ölkə arasındakı faiz fərqindən gəlir əldə edə bilir.
Lakin bu strategiyanın əsas riski də məhz valyuta məzənnəsidir.
Borc yenlə götürüldüyünə görə investor sonda həmin borcu yenlə qaytarmalıdır. Yen dollar qarşısında kəskin bahalaşarsa, borcun dollar ifadəsində dəyəri artır. Bu halda investor mövqelərini bağlamaq üçün ABŞ istiqrazlarını, səhmləri və digər aktivləri satmağa məcbur qala bilər.
Problem ayrı-ayrı investorların zərər etməsində deyil. Əgər eyni strategiyadan çox böyük həcmdə kapital istifadə edirsə, yenin sürətli bahalaşması kütləvi və sinxron satışlara səbəb ola bilər.
2024-cü ilin avqustu nə göstərdi?
Bu riskin necə işləyə biləcəyinə dair mühüm nümunələrdən biri 2024-cü ilin avqustunda müşahidə edildi. Yenin sürətlə möhkəmlənməsi və Yaponiya ilə digər böyük iqtisadiyyatlar arasındakı faiz fərqinin dəyişəcəyi ilə bağlı gözləntilər “carry trade” mövqelərinin bir hissəsinin bağlanmasına səbəb oldu. Bunun fonunda Yaponiya fond bazarında son dərəcə sərt satışlar baş verdi və Nikkei 225 indeksi bir ticarət sessiyasında təxminən 12% gerilədi.
Burada əsas məsələ həmin enişin özündən daha çox onun göstərdiyi mexanizmdir: uzun müddət ucuz maliyyələşmə mənbəyi olmuş yen sürətlə bahalaşdıqda, leverage — yəni borc hesabına qurulmuş mövqelər — qısa müddətdə bağlanmağa başlaya bilər.Bu isə bir bazardakı valyuta problemini qlobal likvidlik probleminə çevirə bilər.
Neft qiymətləri Yaponiyanın problemini niyə ağırlaşdıra bilər?
Yaponiya enerji resurslarının böyük hissəsini idxal edir və Yaxın Şərq ölkələri onun neft təchizatında mühüm yer tutur. Buna görə regionda hərbi-siyasi gərginlik nəticəsində neftin bahalaşması Yaponiya üçün xüsusilə həssas məsələdir.
Neft qiymətlərinin yüksəlməsi ölkənin idxal xərclərini artırır. Enerji idxalı üçün daha çox xarici valyutaya ehtiyac yarandıqda, bu proses yen üzərində əlavə təzyiq formalaşdıra bilər.
Beləliklə, paradoksal vəziyyət meydana çıxır. Yenin həddindən artıq ucuzlaşması Yaponiya iqtisadiyyatı üçün problem yaradır. Lakin yenin çox sürətlə bahalaşması da təhlükəlidir, çünki bu halda illərlə ucuz yen üzərində qurulmuş “carry trade” mövqeləri sürətlə bağlana bilər.
Başqa sözlə, problem yalnız yenin zəif və ya güclü olması deyil. Əsas təhlükə məzənnənin çox sürətli dəyişməsidir.
ABŞ dövlət borcu ilə əlaqə
Məsələnin ikinci mühüm tərəfi ABŞ dövlət istiqrazlarıdır. Yaponiya uzun müddətdir ABŞ xəzinə istiqrazlarının ən böyük xarici sahiblərindən biridir. Buna görə Yaponiyanın valyuta bazarına müdaxilə etmək və ya dollar likvidliyi əldə etmək məqsədilə xarici aktivlərini azaltması ABŞ istiqraz bazarı baxımından da əhəmiyyət daşıyır.
İstiqraz bazarında əsas mexanizm belədir: böyük həcmdə istiqraz satışı qiymətlər üzərində aşağı istiqamətli təzyiq yaradır. İstiqrazın qiyməti aşağı düşdükdə isə onun gəlirliliyi yüksəlir.
ABŞ dövlət istiqrazlarının gəlirliliyinin yüksəlməsi yalnız Vaşinqtonun borclanma xərclərinə təsir etmir. ABŞ xəzinə istiqrazları qlobal maliyyə sistemində baza faiz göstəricilərindən biri olduğuna görə onların gəlirliliyindəki dəyişiklik ipoteka kreditlərindən korporativ borclanmaya və aktivlərin qiymətləndirilməsinə qədər geniş sahəyə yayıla bilər.
Beləliklə, Yaponiyanın yenə müdaxilə etmək üçün atdığı addımlar nəzəri olaraq ABŞ maliyyə şərtlərinə də təsir göstərə bilər.
Əsas risk: zəncirvari reaksiya
Ən təhlükəli ssenari yenin qısa müddətdə çox sürətlə bahalaşmasıdır.Belə vəziyyətdə yenlə borclanaraq xarici aktivlər almış investorların mövqeləri zərərə düşür. Onlar risklərini azaltmaq və yenlə götürdükləri borcları qaytarmaq üçün aktivlərini satmağa başlayırlar.
Satışlar aktivlərin qiymətini aşağı salır. Qiymətlərin aşağı düşməsi digər leverage edilmiş investorların da təminat tələbləri ilə üzləşməsinə səbəb ola bilər. Onlar da mövqelərini azaltmağa məcbur qalırlar və nəticədə ilkin valyuta hərəkəti özünü gücləndirən maliyyə prosesinə çevrilir: yen bahalaşır → “carry trade” mövqeləri zərərə düşür → investorlar aktivləri satır → bazarlar geriləyir → leverage azalır → əlavə satışlar başlayır.
Məhz bu mexanizm Yaponiyanın valyuta problemini potensial qlobal maliyyə riskinə çevirir.
Yapon yeni ilə bağlı məsələni yalnız Tokio üçün valyuta problemi kimi qiymətləndirmək kifayət deyil. Yen uzun illər qlobal maliyyə sisteminin ən ucuz maliyyələşmə valyutalarından biri olub və onun üzərində böyük həcmdə investisiya strategiyaları qurulub.
Bu sistem sabit məzənnə və böyük faiz fərqləri şəraitində işləyə bilər. Lakin yenin kəskin bahalaşması həmin mövqelərin eyni vaxtda bağlanması riskini artırır.
Digər tərəfdən, yenin həddindən artıq zəifləməsi də Yaponiya üçün enerji idxalını bahalaşdırır, inflyasiya təzyiqini artırır və hökuməti valyuta bazarına müdaxiləyə sövq edə bilər. Yaponiyanın böyük həcmdə ABŞ dövlət istiqrazlarına sahib olması isə bu müdaxilələrin potensial təsirini ABŞ bazarlarına qədər genişləndirir.
Buna görə əsas risk yenin konkret hansı səviyyədə olmasından çox, mövcud tarazlığın nə qədər sürətlə pozula biləcəyidir. Yaxın Şərqdə enerji qiymətlərinə təsir edən proseslər, Yaponiya Bankının monetar siyasəti, ABŞ faiz dərəcələri və yenin məzənnəsi eyni anda dəyişərsə, “carry trade” mövqelərinin sürətli bağlanması müxtəlif maliyyə bazarlarında eyni vaxtda satış dalğası yarada bilər.
Bu baxımdan yapon yeni qlobal maliyyə sistemində sadəcə milli valyuta deyil, həm də beynəlxalq likvidlik və risk iştahının mühüm göstəricilərindən biridir.
Müəllif:Aynur Qəniyeva