Beynəlxalq Valyuta Fondu (BVF) Azərbaycanın iqtisadi artım proqnozlarını aşağı salıb. Fondun 2026-cı ilin oktyabrında yayımladığı “Yaxın Şərq və Mərkəzi Asiya üzrə Regional İqtisadi İcmal” hesabatına əsasən, Azərbaycan iqtisadiyyatının bu il 1,7 faiz, 2027-ci ildə isə 2,3 faiz böyüməsi gözlənilir. Neft sektorundakı məhdudiyyətlər və daha sərt büdcə siyasəti artım perspektivlərinə təsir göstərsə də, yüksək neft gəlirləri ölkənin xarici iqtisadi mövqeyini dəstəkləyir.
Hesabatda Azərbaycan üzrə iqtisadi artımla yanaşı, inflyasiya, pul siyasəti, ticarət balansı, rəsmi valyuta ehtiyatları, dövlət borcu, turizm, pul köçürmələri və ixracın şaxələndirilməsi ilə bağlı göstəricilər təqdim olunur.
İqtisadi artım: 2026-cı il üzrə proqnoz 0,5 faiz bəndi azaldılıb
BVF-nin yenilənmiş qiymətləndirməsində Azərbaycanın real ümumi daxili məhsulunun artımı aşağıdakı kimi göstərilir:
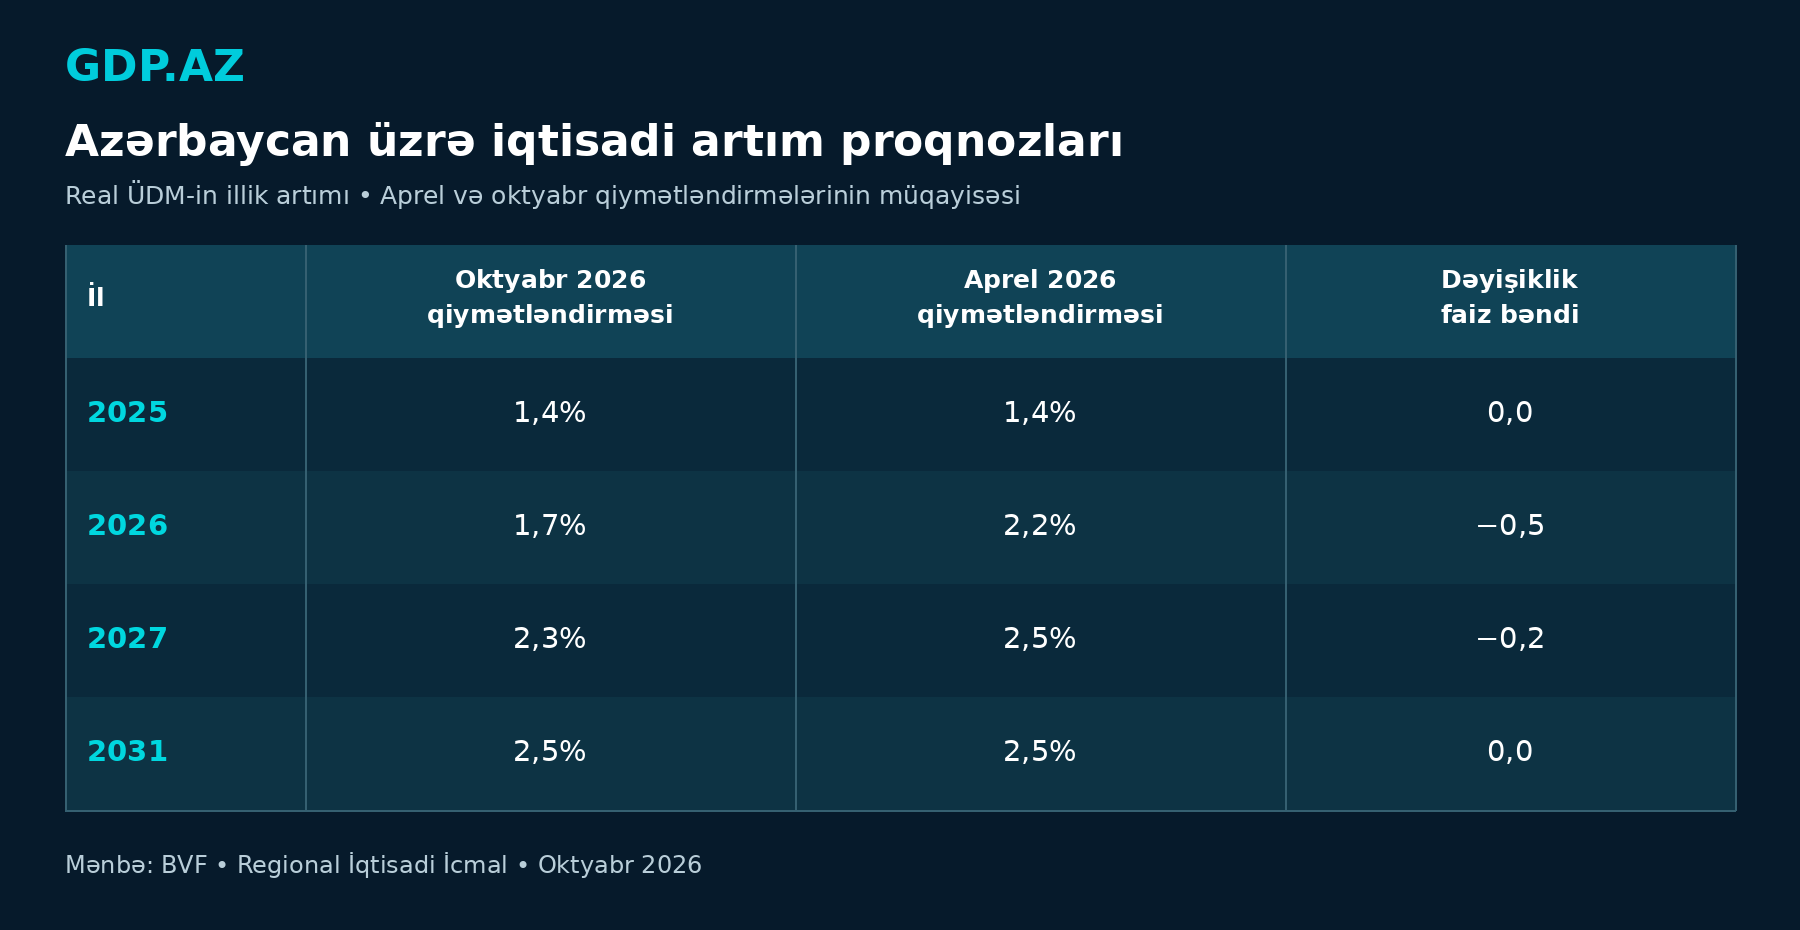
Beləliklə, Fond əvvəlki proqnozlarla müqayisədə yaxın iki il üzrə daha zəif artım gözləyir. Bununla yanaşı, illik artım tempinin 2025-ci ildəki 1,4 faizdən 2026-cı ildə 1,7 faizə, 2027-ci ildə isə 2,3 faizə yüksələcəyi nəzərdə tutulur.
Hesabatın iqtisadi fəallığa dair qrafikində Azərbaycanın 2026-cı ilin birinci yarısındakı illik real artımı təxminən 0,8 faiz, 2025-ci ilin ikinci yarısındakı göstəricisi isə təxminən 1,6 faiz səviyyəsində görünür. Bu müqayisə cari ilin ilk yarısında artımın zəiflədiyini göstərir.
BVF Azərbaycan, Qazaxıstan və Türkmənistanda 2026-cı il üzrə artım proqnozlarının aşağı salınmasını neft sektorunun fəaliyyətini məhdudlaşdıran təklif amilləri ilə izah edir. Azərbaycana münasibətdə əlavə amil kimi büdcə siyasətinin iqtisadi fəallığa dəstəyinin azalması göstərilir.
Azərbaycanın artımı regional orta göstəricidən aşağıdır
Fond Qafqaz və Mərkəzi Asiyada iqtisadi artımın 2025-ci ildəki 6,2 faizdən 2026-cı ildə 5,2 faizə, 2027-ci ildə isə 5 faizə enəcəyini gözləyir. Regionun neft ixracatçıları üzrə artım göstəriciləri müvafiq olaraq 5,1 faiz, 3,7 faiz və 4,1 faiz təşkil edir.
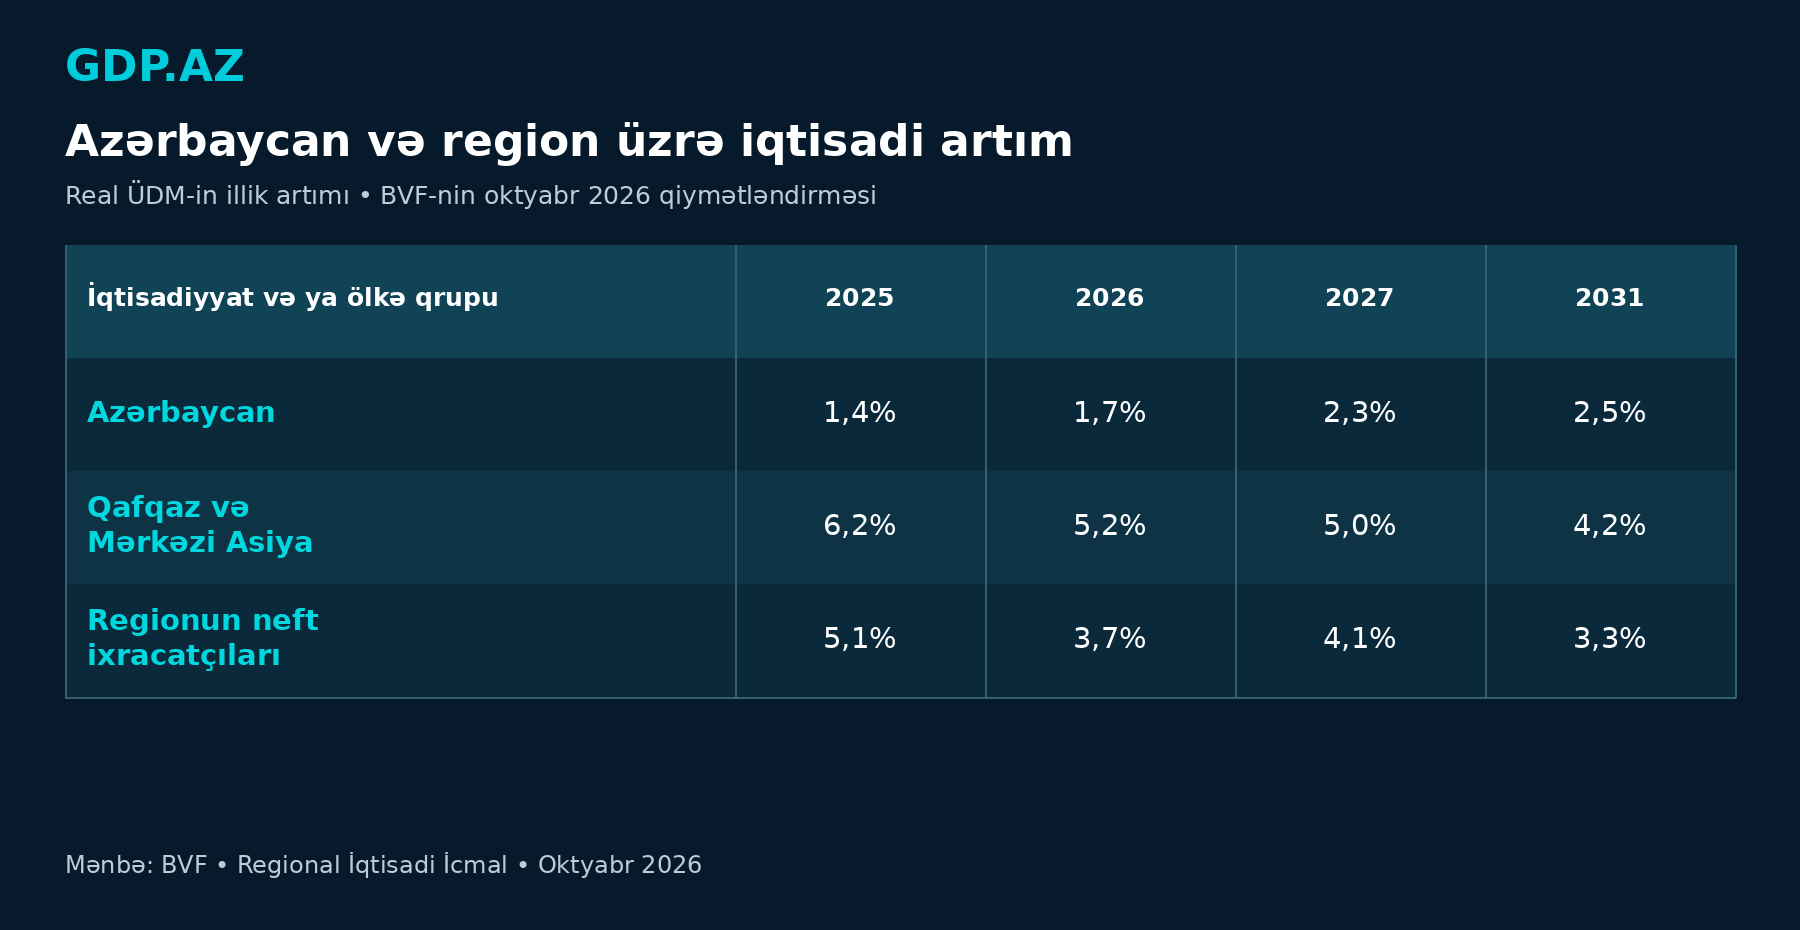
Bu rəqəmlərə əsasən, Azərbaycanın 2026-cı il üzrə artım proqnozu regional orta göstəricidən 3,5 faiz bəndi, regionun neft ixracatçılarının orta göstəricisindən isə 2 faiz bəndi aşağıdır. 2027-ci ildə həmin fərqlər müvafiq olaraq 2,7 və 1,8 faiz bəndi təşkil edir.
İnflyasiya nisbətən sabit qalıb
Hesabatda ərzaq qiymətlərinin və daşınma xərclərinin yüksəlməsi fonunda regionun bir sıra ölkələrində inflyasiya təzyiqlərinin artdığı bildirilir. Azərbaycanda isə daxili tələb təzyiqlərinin yumşalması qiymət artımının nisbətən sabit qalmasına kömək edib.
İnflyasiyaya dair qrafikdə Azərbaycan üzrə hesabat hazırlanarkən mövcud olan son illik göstərici təxminən 6,2 faiz, 2026-cı ilin fevral göstəricisi isə təxminən 6,3 faiz səviyyəsindədir. Qrafikdə Azərbaycan üçün son müşahidənin ayı ayrıca göstərilmir.
Fondun inflyasiya və pul siyasətini müqayisə edən digər qrafikində Azərbaycanın cari inflyasiyası hədəf göstəricisindən təxminən 1,7 faiz bəndi yüksək görünür. Hesabatın metodologiyasına görə, inflyasiya hədəfi interval şəklində müəyyənləşdirilən ölkələrdə müqayisə üçün intervalın orta nöqtəsi götürülür.
Real faiz göstəricisi azalıb
BVF-nin hesablamalarını əks etdirən qrafikə əsasən, Azərbaycanda gözlənilən inflyasiya nəzərə alınmaqla hesablanan real siyasət faizinin 2026-cı ilin sentyabrında fevralla müqayisədə təxminən 0,3 faiz bəndi azaldığı görünür.
Burada real faiz nominal siyasət faizi ilə bir il sonrasına inflyasiya gözləntisi arasındakı fərq kimi hesablanır. Buna görə həmin göstəricidəki azalma birbaşa nominal uçot dərəcəsinin eyni həcmdə endirilməsi demək deyil.
Pul siyasətinin mövqeyini göstərən ayrıca qrafikdə isə Azərbaycan üzrə gözlənilən real siyasət faizinin neytral faiz səviyyəsindən təxminən 1,8 faiz bəndi aşağı olduğu görünür. Bu hesablamada nominal siyasət faizindən BVF-nin 2027-ci il üzrə inflyasiya proqnozu çıxılır, sonra nəticə hesablanmış neytral faizlə müqayisə edilir.
Ticarət balansı və valyuta ehtiyatları yaxşılaşıb
Hesabatda Azərbaycan və Qazaxıstanın ticarət balanslarının gücləndiyi vurğulanır. Mallarla ticarət balansını 2025-ci və 2026-cı illərin ilin əvvəlindən mövcud olan dövrləri üzrə müqayisə edən qrafikdə Azərbaycan üçün müsbət fərq təxminən ÜDM-in 9,2 faizi ölçüsündə göstərilir. Azərbaycan qrafikdə təqdim olunan ölkələr arasında ən böyük müsbət dəyişikliklə seçilir.
Rəsmi valyuta ehtiyatlarına dair qrafikdə Azərbaycanın 2026-cı ilin fevralındakı ehtiyatları həmin ilin ÜDM-inin təxminən 13 faizi səviyyəsində görünür. Fevraldan avqusta qədər ehtiyatların artımı isə 2026-cı il ÜDM-inin təxminən 4 faizi ölçüsündədir.
Bu göstərici ehtiyatların öz həcminə nisbətən 4 faiz artması kimi şərh edilməməlidir: qrafikdə dəyişiklik ÜDM-ə nisbətlə ölçülür. Həmçinin burada rəsmi valyuta ehtiyatları göstərilir; rəqəm ölkənin bütün suveren xarici aktivlərinin məcmusu kimi təqdim olunmur.
BVF yüksək neft gəlirlərinin Azərbaycanın xarici iqtisadi mövqeyini 2026-cı ildə aprel proqnozunda nəzərdə tutulduğundan daha sürətlə yaxşılaşdıracağını gözləyir. Lakin enerji qiymətlərinin azalması ilə əlaqədar 2027-ci ildən bu mövqenin zəifləyəcəyi proqnozlaşdırılır.
Büdcə siyasətinin sərtləşməsi 2026-cı ildən sonra da davam edəcək
Fond Azərbaycan və Qazaxıstanda 2026-cı ildə fiskal konsolidasiyanın davam edəcəyini bildirir. Azərbaycanda bu prosesin 2026-cı ildən sonra da davam etməsi gözlənilir.
Fiskal impuls qrafikində Azərbaycan üzrə 2026-cı ilin göstəricisi təxminən −1,3 faiz bəndi, 2027–2028-ci illər üzrə məcmu göstərici isə təxminən −3 faiz bəndi səviyyəsində görünür.
Hesabatın metodologiyasına əsasən, neft ixracatçılarında fiskal impuls qeyri-neft ilkin büdcə balansının qeyri-neft ÜDM-inə nisbətində illik dəyişikliyin əks işarə ilə təqdim edilməsidir. Mənfi göstəricilər büdcə siyasətinin sərtləşməsini ifadə edir; bunlar ümumi büdcə kəsirinin səviyyəsi deyil.
Dövlət borcu ÜDM-in təxminən 17 faizi səviyyəsindədir
Ümumi dövlət borcuna dair qrafikdə Azərbaycanın 2026-cı il üzrə göstəricisi ÜDM-in təxminən 17 faizi səviyyəsində göstərilir. Qrafikdə istifadə edilən məlumatların tarixi 10 sentyabr 2026-cı ildir.
Eyni qrafikdə 2026–2031-ci illər ərzində dövlət borcunun ÜDM-ə nisbətində təxminən 0,5 faiz bəndi azalma nəzərdə tutulduğu görünür.
2025-ci il üzrə ümumi maliyyələşmə ehtiyacları və bankların dövlət borcuna məruzqalmasını müqayisə edən qrafikdə isə Azərbaycan üçün ümumi maliyyələşmə ehtiyacı ÜDM-in təxminən −2 faizi, bankların dövlətə qarşı tələbləri bank aktivlərinin təxminən 10 faizi səviyyəsində yerləşir. Mənfi maliyyələşmə ehtiyacı mənfi dövlət borcu demək deyil; bunlar fərqli göstəricilərdir.
Otellərin doluluğu azalıb, xalis pul köçürmələri bir qədər yüksəlib
Turizm sektoruna dair qrafik Azərbaycanda otellərin orta doluluq səviyyəsinin 2026-cı ilin ilk 37 həftəsində təxminən 55 faiz olduğunu göstərir. 2025-ci ilin eyni dövründə göstərici təxminən 62 faiz səviyyəsində olub. Beləliklə, qrafikdən təxminən 7 faiz bəndi azalma görünür.
Xalis pul köçürmələrinin ÜDM-ə nisbəti isə 2025-ci ilin müqayisəli dövründəki təxminən 0,5 faizdən 2026-cı ildə təxminən 0,6 faizə yüksəlib. Qrafikin qeydinə əsasən, Azərbaycan üzrə 2026-cı ilin məlumatı ikinci rübədək olan dövrü əhatə edir.
Nominal effektiv məzənnə təxminən 2 faiz möhkəmlənib
Hesabatın məzənnələrə dair qrafikində Azərbaycan üzrə nominal effektiv məzənnənin 2026-cı ilin fevral–avqust aylarında təxminən 2,1 faiz yüksəldiyi göstərilir.
Nominal effektiv məzənnə milli valyutanın ticarət tərəfdaşlarının valyutalarından ibarət səbətə qarşı dəyişməsini ölçür. Buna görə bu rəqəm manatın ABŞ dollarına qarşı ikitərəfli məzənnəsinin dəyişməsi kimi qəbul edilməməlidir.
İxrac məhsullarının şaxələndirilməsi zəifləyib
Hesabatın ticarətin şaxələndirilməsinə həsr olunmuş üçüncü fəslində Azərbaycan ayrıca ölkə göstəricisi ilə də təqdim olunur. Burada 2002–2004-cü illərlə 2022–2024-cü illərin orta göstəriciləri müqayisə edilir.
Qrafikə əsasən, Azərbaycanın ixrac məhsullarının şaxələndirilməsi indeksində ümumi dəyişiklik təxminən −0,06 bənd təşkil edib. Məhsul qrupları arasındakı dəyişiklik təxminən −0,08 bənd mənfi, məhsul qrupları daxilindəki dəyişiklik isə təxminən +0,02 bənd müsbət töhfə verib.
Fondun istifadə etdiyi indeks 0–1 intervalında dəyişir və daha yüksək qiymət daha geniş şaxələndirməni göstərir. Buna görə Azərbaycan üzrə mənfi dəyişiklik müqayisə edilən dövrlər arasında ixrac məhsullarının şaxələndirilməsinin zəifləməsinə işarə edir. Hesabatın həmin qrafikində Azərbaycan üçün indeksin başlanğıc və son səviyyələri ayrıca göstərilmir.
BVF regional imkanlar sırasında Orta Dəhlizin və digər nəqliyyat əlaqələrinin inkişafını da qeyd edir. Fondun qiymətləndirməsinə görə, bu istiqamətlər Qafqaz və Mərkəzi Asiyada ticarət, logistika və investisiya imkanlarını genişləndirə bilər. Bu fikir regional qiymətləndirmədir və Azərbaycan üzrə ayrıca rəqəmləşdirilmiş artım proqnozu ilə müşayiət olunmur.
Neft qiymətləri üzrə proqnozlar Azərbaycan üçün əhəmiyyət daşıyır
Hesabatın baza ssenarisində dünya neftinin orta qiymətinin 2026-cı ildə bir barel üçün təxminən 96 dollar, 2027-ci ildə isə 87 dollar olacağı nəzərdə tutulur. Apreldə bu göstəricilər müvafiq olaraq 82,2 dollar və 76 dollar idi.
Beləliklə, neft qiyməti proqnozu 2026-cı il üçün 13,8 dollar, 2027-ci il üçün isə 11 dollar artırılıb. Hesabatda qiymətlərin 2026-cı ilin sonlarında təxminən 110 dollar səviyyəsində pikə çatdıqdan sonra tədricən azalacağı nəzərdə tutulur. Qeyd edək ki, bunlar dünya neft qiymətlərinə dair proqnozdur “Azeri Light” markası üzrə ayrıca proqnoz deyil.
Fondun baza ssenarisi enerji istehsalı və ticarət şəraitinin 2027-ci ilin sonunadək normallaşmasını nəzərdə tutur. Azərbaycan üzrə daha yüksək neft gəlirlərinin yaxın dövrdə xarici mövqeyi dəstəkləməsi, sonrakı mərhələdə enerji qiymətlərinin azalmasının isə bu üstünlüyü zəiflətməsi həmin ümumi çərçivədə qiymətləndirilir.
Müəllif: Aynur Qəniyeva